
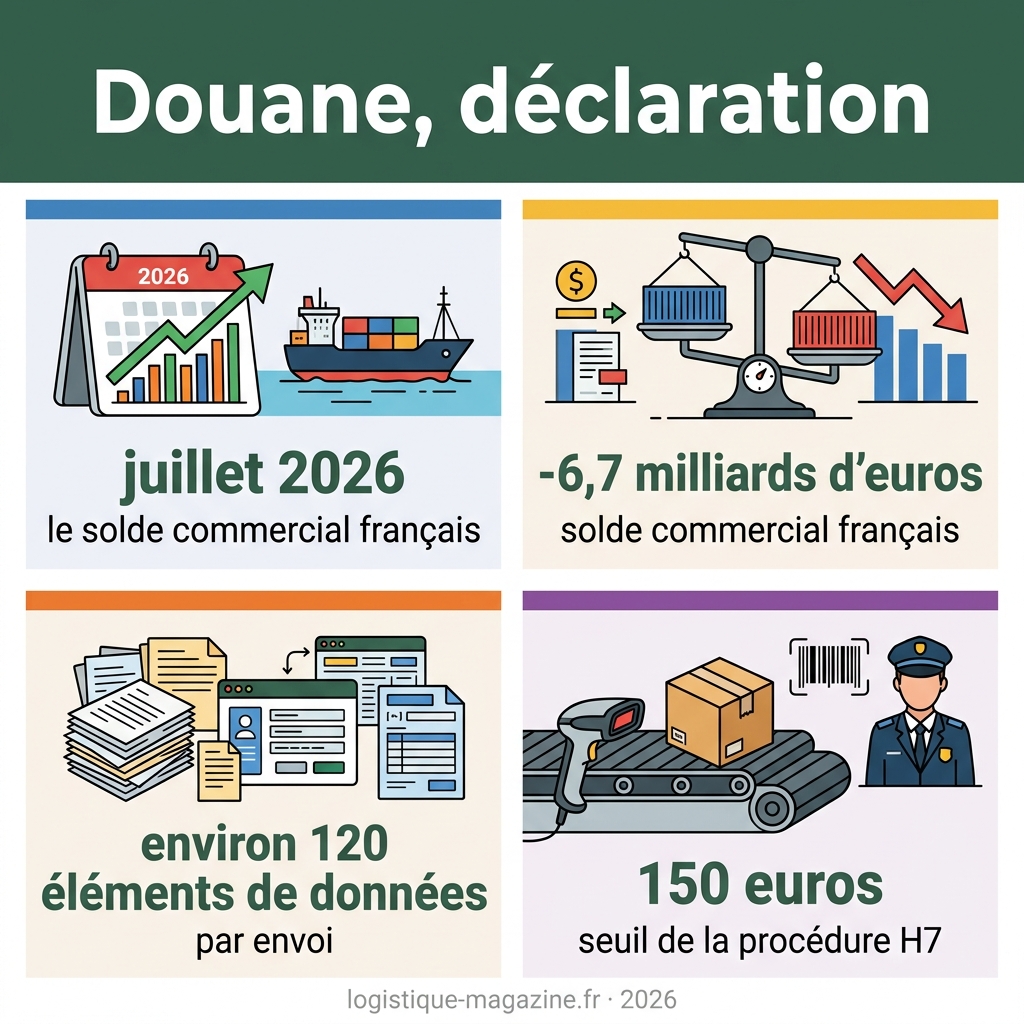
L’essentiel à retenir : la déclaration en douane constitue un acte juridique obligatoire sécurisant les flux internationaux. Elle garantit la conformité réglementaire et fiscale des échanges tout en alimentant les statistiques nationales. Pour vous, cette procédure assure la fluidité logistique et la maîtrise des droits et taxes. En juillet 2026, le solde commercial français s’est ainsi établi à -6,7 milliards d’euros.
La mise en œuvre du nouveau système DELTA I/E en 2025 marque une étape décisive dans la dématérialisation des flux transfrontaliers, imposant désormais environ 120 éléments de données par envoi. Cet acte juridique, bien au-delà d’une simple formalité, engage votre responsabilité contractuelle envers l’État et conditionne la fluidité de votre chaîne logistique. Pourtant, une erreur de classification ou l’omission d’un justificatif suffit à provoquer un blocage coûteux en douane.
Nous analysons ici les mécanismes de la déclaration douane pour sécuriser vos opérations et optimiser vos échanges internationaux. Ce guide décortique les protocoles DELTA et les exigences du formulaire CN23 pour garantir votre conformité réglementaire.
Déclaration douane : cadres juridiques et finalités statistiques
La déclaration en douane constitue un acte juridique impératif engageant la responsabilité de l’opérateur. Elle permet d’attribuer un régime douanier aux marchandises via les systèmes DELTA, garantissant la conformité des flux et l’exactitude de la preuve juridique.
Valeur probatoire et collecte des données statistiques
Ce document formalise votre contrat envers l’État. Il atteste de l’exactitude des marchandises présentées. Une déclaration en douane valide constitue un élément de preuve important lors de contrôles ultérieurs effectués par l’administration, bien qu’elle puisse être vérifiée, rectifiée ou contestée.
Les autorités compilent ces données pour l’Insee afin d’analyser le solde commercial national. En juillet 2026, ce dernier s’établissait à -6,7 milliards d’euros. Chaque flux est répertorié avec précision pour les statistiques publiques.
Nous observons qu’une logistique performante repose sur la maîtrise de ces données transactionnelles.
Différenciation des régimes pour particuliers et opérateurs économiques
Les franchises varient selon votre statut. Les voyageurs profitent de seuils de tolérance pour leur usage personnel. À l’inverse, les entreprises déclarent chaque euro dès le premier produit importé pour leur activité commerciale.
Pour vos achats personnels en ligne, la TVA est exigible dès le premier centime. La franchise des droits de douane s’arrête généralement à 150 euros. Au-delà, le régime H7 ou DELTA s’applique systématiquement.
Vous devez impérativement maîtriser la logistique douanière professionnelle pour sécuriser vos flux réglementaires internationaux.
Formulaire CN23 et flux postaux : conformité des envois hors Union européenne
Le formulaire CN23 matérialise cette conformité réglementaire pour tout envoi postal hors Union européenne.
Maîtrise des données du formulaire CN23 pour le fret international
Vous devez renseigner la nature précise des biens expédiés. L’origine doit être certifiée pour bénéficier de tarifs préférentiels. Le poids brut est également indispensable.
Les données suivantes sont impératives pour valider votre envoi :
- Description détaillée de la marchandise
- Code SH (Système Harmonisé)
- Valeur nette
- Pays d’origine
La valeur transactionnelle correspond au prix réellement payé. À l’importation, elle intègre notamment les frais de transport jusqu’au lieu d’introduction dans le territoire douanier de l’Union, lorsqu’ils n’y sont pas déjà inclus.
Particularités des expéditions vers les marchés d’Afrique francophone
Le Maghreb impose des certificats de conformité stricts. Les délais de traitement dépendent directement de la qualité documentaire. Soyez vigilants sur les justificatifs.
Le logisticien de l’e-commerce doit anticiper les taxes locales. L’Afrique subsaharienne présente des spécificités fiscales. Prévoyez ces coûts en amont.
La facture commerciale constitue un justificatif couramment requis pour les envois hors UE, bien que les documents exigés varient selon la nature de l’envoi, le transporteur et la procédure douanière applicable. Sans ce document, le blocage en douane est quasi systématique. La rigueur évite les saisies.
Systèmes DELTA et automatisation : accélération des procédures de dédouanement
La fluidité des échanges repose désormais sur des outils numériques puissants comme le système DELTA.
Exploitation des systèmes DELTA I/E et de la procédure simplifiée H7
Vous devez utiliser le portail DELTA I/E pour vos opérations. Ce dispositif remplace les anciennes interfaces afin d’accroître votre efficacité. Il centralise vos déclarations d’importation et d’exportation en temps réel.
L’administration accorde un bénéfice notable via le seuil de 150 euros. La procédure H7 simplifie le dédouanement de vos petits colis. Elle réduit drastiquement les frais de gestion pour les e-commerçants. C’est un gain de temps majeur pour vos flux.
Ces outils numériques réduisent mécaniquement les délais de mainlevée et les coûts d’immobilisation en zone sous douane.
Mécanismes de dédouanement anticipé et garanties bancaires D48
La procédure D48 permet une gestion agile de vos flux. Elle autorise la mainlevée des marchandises avant la production de certains documents. Une garantie bancaire est alors exigée par l’administration douanière pour sécuriser l’opération.
Respectez scrupuleusement les délais légaux en vigueur. Votre dépôt anticipé peut s’effectuer plusieurs jours avant l’arrivée physique des biens. Cette anticipation évite les frais de stationnement inutiles au port ou au terminal.
| Procédure | Type de flux | Avantage principal | Condition requise |
|---|---|---|---|
| DELTA G | Fret traditionnel | Standardisation des données | Accès EDI ou portail |
| DELTA X | Fret express | Traitement rapide des colis | Flux postaux ou express |
| H7 | Petits envois < 150€ | Jeu de données réduit | Convention préalable DIVA |
| D48 | Documents différés | Mainlevée immédiate | Garantie bancaire active |
Justificatifs et identification EORI : sécurisation des contrôles réglementaires
Pour valider ces procédures automatisées, la possession de justificatifs conformes et d’un identifiant unique est impérative.
Justificatifs de valeur et preuves d’origine lors des contrôles
Vous devez identifier les factures nécessaires. La facture doit être pro forma ou commerciale. La liste de colisage aide à vérifier physiquement le contenu des palettes.
Veuillez mentionner les certificats sanitaires. Certains produits alimentaires requièrent des licences d’importation spécifiques. Sans ces preuves, la douane peut détruire la marchandise. La conformité est donc vitale pour vos opérations.
La dématérialisation des archives facilite ces contrôles. Elle sécurise vos flux.
Importance du numéro EORI et recours au représentant en douane
Le numéro EORI est votre identifiant unique en Europe. Il s’avère indispensable pour chaque opération de dédouanement sur le territoire. Vous devez l’obtenir via SOPRANO.
Comparez vos modes de représentation. La représentation directe engage votre entreprise. En représentation indirecte, le représentant en douane est débiteur solidaire avec la personne représentée pour la dette douanière, dans les limites du cadre juridique applicable. Ce choix stratégique dépend exclusivement de votre expertise interne.
Un bon chef d’équipe logistique maîtrise ces nuances. C’est un gage d’efficacité.
La rigueur déclarative protège, mais elle ouvre aussi des droits : les opérateurs fiables accèdent aux procédures simplifiées et à des délais de mainlevée réduits. La conformité devient alors un avantage opérationnel concret, pas une contrainte subie.
FAQ
Quelle est la définition juridique d’une déclaration en douane ?
La déclaration en douane constitue un acte juridique formel par lequel vous exprimez votre intention d’assigner un régime douanier spécifique à une marchandise. Cette procédure s’applique en principe à tout flux de biens franchissant les frontières du territoire douanier de l’Union européenne, que ce soit à l’importation ou à l’exportation, sous réserve des exceptions, franchises et procédures particulières prévues par la réglementation en vigueur.
Au-delà de sa dimension réglementaire, ce document permet aux autorités d’identifier précisément la nature, l’origine et la destination de vos produits. Il sert de base fondamentale au calcul des droits et taxes et alimente les statistiques du commerce international, garantissant ainsi la conformité de vos opérations.
Quelle valeur probatoire accorde-t-on aux documents douaniers lors d’un contrôle ?
Les procès-verbaux rédigés par au moins deux agents des douanes possèdent une valeur probante renforcée pour les constatations matérielles, conformément à l’article 336 du Code des douanes. Pour contester ces faits, vous devez engager une procédure spécifique d’inscription en faux, la nullité classique ne pouvant s’appliquer dans ce cadre précis.
Toutefois, cette force probante ne s’étend pas aux simples déductions ou appréciations des agents. Si un document est signé par un seul agent, il conserve une valeur probante de droit commun, ce qui vous permet de le contester selon les règles habituelles de la procédure pénale.
Quelles sont les distinctions entre les franchises pour particuliers et les obligations des entreprises ?
Les voyageurs bénéficient de seuils de tolérance spécifiques, dits franchises, pour leurs achats personnels. Par exemple, un adulte arrivant par avion peut importer jusqu’à 430 euros de marchandises sans taxation. À l’inverse, les entreprises ne bénéficient pas de ces seuils de valeur : chaque unité importée dans un cadre commercial doit être déclarée dès le premier euro.
Pour les professionnels, la gestion des flux repose sur des régimes douaniers spécifiques et une rigueur déclarative absolue. Contrairement aux particuliers qui jouissent de limites quantitatives sur certains produits comme le tabac ou l’alcool, vous devez, en tant qu’opérateur économique, acquitter l’intégralité des droits et taxes selon la valeur transactionnelle réelle de vos stocks.
Quelles sont les mentions obligatoires à renseigner sur le formulaire CN23 ?
Pour assurer la conformité de vos envois postaux hors Union européenne, le formulaire CN23 doit comporter des données précises. Vous devez impérativement mentionner l’identité complète des parties, une description détaillée de la marchandise (évitez les termes vagues), le poids net, ainsi que la valeur réelle des biens dans la devise adéquate.
Deux éléments techniques sont cruciaux : le pays d’origine de fabrication et le code SH (Système Harmonisé). L’absence de ce code tarifaire ou une erreur de signature sur le document peut entraîner un blocage immédiat de vos colis. Nous vous recommandons une cohérence totale entre ce formulaire et votre facture commerciale.
Comment fonctionne la procédure simplifiée H7 du système DELTA I/E ?
La procédure H7 est un service dématérialisé conçu pour accélérer le dédouanement des envois de faible valeur, n’excédant pas 150 euros. Ce dispositif est particulièrement adapté aux flux e-commerce massifs, permettant une taxation simplifiée à la TVA dès le premier centime, conformément aux directives européennes en vigueur depuis juillet 2021.
Pour bénéficier de cette agilité opérationnelle, vous devez disposer d’une solution informatique compatible EDI et avoir signé une convention spécifique avec l’administration. Ce système utilise un jeu de données réduit, garantissant ainsi un gain de temps majeur dans le traitement de vos petits colis en provenance de pays tiers.
Qu’est-ce que la procédure D48 et quand nécessite-t-elle une garantie bancaire ?
La procédure D48 vous permet d’obtenir la mainlevée de vos marchandises même si certains documents justificatifs font défaut au moment du dépôt de la déclaration. En contrepartie de cette souplesse, vous vous engagez, via un formulaire Cerfa, à régulariser votre dossier sous un mois et à fournir une garantie bancaire couvrant les droits et taxes potentiels.
Cette garantie, souvent appelée caution douanière, sécurise la créance de l’État. Elle est indispensable pour fluidifier votre logistique et éviter des frais de stationnement onéreux dans les ports ou aéroports en attendant la réception de certificats d’origine ou de licences spécifiques.
Pourquoi le numéro EORI est-il indispensable pour vos opérations de dédouanement ?
Le numéro EORI est votre identifiant unique auprès des douanes de l’Union européenne. Sans lui, toute opération d’importation ou d’exportation est techniquement impossible. Nous attirons votre attention sur la transition actuelle vers l’EORI SIREN : d’ici fin 2025, seuls les numéros basés sur votre SIREN à 9 chiffres seront valides en France.
Si vous faites appel à un représentant en douane, sachez que ce dernier doit également posséder son propre numéro EORI. Ce code est le pivot de la sécurisation des échanges et permet une traçabilité totale de vos activités commerciales sur le territoire communautaire.